ความรู้ / บทความ
ทำไมผู้นำเข้าจึงควรเช็คพิกัดศุลกากรของสินค้าก่อน
พิกัดศุลกากร · HS Code · พ.ร.บ.ศุลกากร 2560 · สำแดงเท็จ · นำเข้าสินค้า · วินิจฉัยพิกัดล่วงหน้า ·
สรุปสั้น: พิกัดศุลกากร (HS Code) เป็นตัวกำหนดอัตราอากร สิทธิลดอัตราอากรตาม FTA และใบอนุญาตที่สินค้าต้องมี หากสำแดงพิกัดผิด ผู้นำเข้ามีความผิดตามมาตรา 202 แห่ง พ.ร.บ.ศุลกากร พ.ศ. 2560 ซึ่งมีโทษปรับสูงสุด 500,000 บาท แม้จะไม่ได้ตั้งใจ และเมื่อพิกัดผิดทำให้อากรขาด ในทางปฏิบัติเจ้าหน้าที่มักถือว่าเจตนาหลีกเลี่ยงอากร ทำให้ถูกปรับ 2 เท่าของภาษีอากรที่ขาด นอกเหนือจากการชำระภาษีอากรที่ขาดพร้อมเงินเพิ่มอีกเดือนละ 1% การเช็คพิกัดก่อนสั่งซื้อจึงมีต้นทุนต่ำกว่าการแก้ปัญหาที่หน้าด่านเสมอ
ผู้นำเข้าจำนวนมากปล่อยเรื่องพิกัดศุลกากรไว้กับผู้ขายหรือชิปปิ้ง และเห็นเลขพิกัดครั้งแรกตอนที่ใบขนสินค้าถูกส่งเข้าระบบไปแล้ว แต่ในสายตาของกฎหมาย ผู้ที่ต้องรับผิดชอบความถูกต้องของใบขนสินค้าคือ "ผู้นำของเข้า" ซึ่งมาตรา 4 ให้หมายความรวมถึงเจ้าของ ผู้ครอบครอง หรือผู้มีส่วนได้เสียในสินค้านั้น ไม่ใช่ผู้ขายในต่างประเทศ
บทความนี้อธิบายว่าทำไมผู้นำเข้าควรเช็คพิกัดศุลกากรก่อนนำเข้า กฎหมายมองความผิดพลาดเรื่องพิกัดอย่างไร และควรตรวจสอบพิกัดจากแหล่งใดบ้าง
พิกัดศุลกากร (HS Code) คืออะไร และกำหนดอะไรบ้าง
พิกัดศุลกากรคือรหัสจำแนกประเภทสินค้าตามระบบฮาร์โมไนซ์ (Harmonized System: HS) ขององค์การศุลกากรโลก ตัวเลข 6 หลักแรกใช้ร่วมกันทั่วโลก ส่วนประเทศไทยใช้รหัส 8 หลักตามพิกัดอัตราศุลกากรอาเซียน (AHTN) ฉบับปัจจุบันคือ AHTN 2022
เลขพิกัดชุดเดียวเป็นตัวตัดสินหลายเรื่องพร้อมกัน
| พิกัดกำหนดอะไร | ผลต่อผู้นำเข้า |
|---|---|
| อัตราอากรขาเข้า | ต้นทุนสินค้าโดยตรง พิกัดที่ใกล้เคียงกันอาจมีอัตราอากรต่างกันมาก |
| สิทธิพิเศษทางภาษีตาม FTA | อัตราพิเศษภายใต้ความตกลง เช่น ACFTA (Form E) หรือ ATIGA (Form D) กำหนดเป็นรายพิกัด และหนังสือรับรองถิ่นกำเนิดต้องระบุพิกัดที่สอดคล้องกัน |
| ภาษีมูลค่าเพิ่มและภาษีสรรพสามิต | VAT คำนวณจากฐานที่รวมอากรแล้ว และสินค้าบางพิกัดต้องเสียภาษีสรรพสามิตเพิ่ม |
| ใบอนุญาตและมาตรฐาน | สินค้าที่ต้องมีใบอนุญาตจาก อย. สมอ. กสทช. กรมวิชาการเกษตร ฯลฯ มักผูกไว้กับพิกัดในระบบ NSW |
| มาตรการพิเศษ | เช่น อากรตอบโต้การทุ่มตลาด (AD) ที่ใช้กับบางพิกัดจากบางประเทศ |
สำแดงพิกัดผิด เจ้าหน้าที่จะมองเรื่อง "สำแดงเท็จ" เป็นอันดับแรก แม้ไม่ได้ตั้งใจ
เมื่อพนักงานศุลกากรพบว่าพิกัดที่สำแดงไม่ตรงกับสินค้าจริง โดยเฉพาะเมื่อพิกัดนั้นทำให้เสียอากรน้อยกว่าที่ควร ประเด็นแรกที่ถูกตั้งคือ สำแดงเท็จและหลีกเลี่ยงอากร คำอธิบายว่า "ไม่ได้ตั้งใจ" หรือ "ผู้ขายให้เลขนี้มา" ไม่ทำให้พ้นผิด เพราะ พ.ร.บ.ศุลกากร พ.ศ. 2560 กำหนดให้ความผิดบางฐานไม่ต้องพิจารณาเจตนาเลย
มาตราที่เกี่ยวข้องใน พ.ร.บ.ศุลกากร พ.ศ. 2560
| มาตรา | ฐานความผิดหรือเรื่อง | โทษหรือผล | ต้องมีเจตนาหรือไม่ |
|---|---|---|---|
| 202 | ยื่น จัดให้ หรือยอมให้ผู้อื่นยื่นใบขนสินค้า เอกสาร หรือข้อมูลที่ไม่ถูกต้องหรือไม่บริบูรณ์ อันอาจก่อให้เกิดความสำคัญผิด | ปรับไม่เกิน 500,000 บาท | ไม่ต้อง (มาตรา 252) |
| 243 | หลีกเลี่ยงหรือพยายามหลีกเลี่ยงการเสียอากร โดยเจตนาจะฉ้ออากร | จำคุกไม่เกิน 10 ปี หรือปรับ 0.5 ถึง 4 เท่าของอากรที่ต้องเสียเพิ่ม หรือทั้งจำทั้งปรับ และศาลอาจสั่งริบของ | ต้องมีเจตนา |
| 244 | หลีกเลี่ยงข้อจำกัดหรือข้อห้าม เช่น สำแดงพิกัดที่ไม่ต้องมีใบอนุญาต ทั้งที่สินค้าจริงต้องมี | จำคุกไม่เกิน 10 ปี หรือปรับไม่เกิน 500,000 บาท หรือทั้งจำทั้งปรับ และศาลอาจสั่งริบของ | ไม่ต้อง (มาตรา 252) |
| 22 | ไม่เสียอากรหรือเสียอากรไม่ครบ | เงินเพิ่มร้อยละ 1 ต่อเดือนของอากรที่ขาด (ไม่เกินจำนวนอากร) และเบี้ยปรับร้อยละ 20 หากไม่ชำระภายใน 30 วันนับแต่ได้รับแบบแจ้งการประเมิน | ไม่เกี่ยวกับเจตนา |
| 19 | ระยะเวลาประเมินอากรย้อนหลัง | 3 ปีนับแต่วันยื่นใบขนสินค้า ขยายได้อีก 2 ปี และอีก 5 ปีหากมีหลักฐานว่ามีเจตนาฉ้ออากร | - |
| 253 | ผู้กระทำผิดเป็นนิติบุคคล | กรรมการหรือผู้จัดการที่สั่งการ หรือละเว้นไม่สั่งการจนเกิดความผิด ต้องรับโทษด้วย | - |
ประเด็นที่ผู้นำเข้าควรจำมีสามข้อ
- มาตรา 252 คือหัวใจของเรื่องนี้ กฎหมายเขียนไว้ชัดว่าความผิดตามมาตรา 202, 242 และ 244 ผู้กระทำต้องรับผิดแม้ได้กระทำโดยไม่มีเจตนา การสำแดงพิกัดผิดจึงเป็นความผิดตามมาตรา 202 ได้ทันที และถ้าพิกัดที่ผิดทำให้หลุดจากการต้องมีใบอนุญาต ก็อาจเข้ามาตรา 244 ด้วย
- มาตรา 243 ต้องมีเจตนาฉ้ออากร แต่ในทางปฏิบัติ เมื่อพิกัดผิดทำให้อากรขาด เจ้าหน้าที่จะถือว่ามีเจตนาหลีกเลี่ยงอากรไว้ก่อน ผู้นำเข้าต้องเป็นฝ่ายชี้แจงพร้อมหลักฐานว่าเลือกพิกัดนั้นด้วยเหตุผลที่สมควร ใครเก็บเอกสารประกอบการจำแนกพิกัดไว้ จะชี้แจงได้ง่ายกว่ามาก
- ของผ่านด่านไปแล้วไม่ได้แปลว่าจบ กรมศุลกากรประเมินอากรย้อนหลังได้ 3 ถึง 5 ปี และนานกว่านั้นหากมีเจตนาฉ้ออากร พิกัดที่ผิดแล้วใช้ซ้ำทุกเที่ยวจะสะสมเป็นยอดอากรที่ขาดก้อนใหญ่เมื่อถูกตรวจสอบหลังการตรวจปล่อย
ในทางปฏิบัติ คดีส่วนใหญ่จบอย่างไร
ความผิดตาม พ.ร.บ.ศุลกากรส่วนใหญ่ระงับได้ด้วยการเปรียบเทียบงดการฟ้องร้อง (มาตรา 256) คือยินยอมชำระค่าปรับแล้วคดีเลิกกัน
อย่าคาดหวังว่าพิกัดผิดจะถูกมองเป็นเพียงความไม่ระมัดระวัง ในทางปฏิบัติ เมื่อพิกัดที่สำแดงทำให้อากรขาด เจ้าหน้าที่จะตั้งประเด็น เจตนาหลีกเลี่ยงอากร ตามมาตรา 243 ค่าปรับที่ผู้นำเข้าต้องจ่ายจึงมักเป็น 2 เท่าของภาษีอากรที่ขาด (กฎหมายให้ปรับได้ตั้งแต่ 0.5 ถึง 4 เท่า) และยังต้องชำระภาษีอากรที่ขาดพร้อมเงินเพิ่มด้วย
ช่องทางที่ช่วยลดค่าปรับได้ตามเกณฑ์การเปรียบเทียบของกรมศุลกากร คือ
- ตรวจพบความผิดเองแล้วยื่นขอแก้ไขเป็นลายลักษณ์อักษรก่อนเจ้าหน้าที่ตรวจพบ โดยไม่มีเหตุทุจริต: ผ่อนผันการปรับ
- อากรขาดไม่เกิน 5,000 บาท: ผ่อนผันการปรับ
เกณฑ์เหล่านี้อาจมีการปรับปรุง ควรตรวจสอบฉบับล่าสุดกับกรมศุลกากร และนอกจากค่าปรับแล้วยังมีต้นทุนแฝง เช่น ค่าเสียเวลาตู้สินค้าและค่าฝากเก็บระหว่างรอพิสูจน์ รวมถึงประวัติการกระทำผิดที่อาจทำให้ถูกเปิดตรวจสินค้าบ่อยขึ้นในเที่ยวต่อๆ ไป
ตัวอย่างสมมติ: พิกัดผิดตัวเดียว ต้นทุนเพิ่มเท่าไร
สมมติสินค้ามูลค่า CIF 1,000,000 บาท ผู้ขายระบุพิกัดที่อากร 0% แต่พิกัดที่ถูกต้องมีอากร 10% ถูกตรวจพบในการตรวจสอบหลังการตรวจปล่อย 12 เดือนต่อมา และเจ้าหน้าที่ตั้งประเด็นเจตนาหลีกเลี่ยงอากรตามแนวปฏิบัติที่พบบ่อย
| รายการ | จำนวน (บาท) |
|---|---|
| อากรที่ขาด (10% ของ 1,000,000) | 100,000 |
| ภาษีมูลค่าเพิ่มที่ขาด (7% ของอากรที่ขาด) | 7,000 |
| เงินเพิ่มร้อยละ 1 ต่อเดือน × 12 เดือน (มาตรา 22) | 12,000 |
| ค่าปรับ 2 เท่าของอากรและภาษีมูลค่าเพิ่มที่ขาด (2 × 107,000) | 214,000 |
| รวมอย่างน้อย | 333,000 |
พิกัดผิดตัวเดียวทำให้ต้องจ่ายรวมกว่า 3 เท่าของอากรที่เคยประหยัดไปได้ กฎหมายยังให้ปรับได้สูงสุดถึง 4 เท่า และมีโทษจำคุกกับการริบของด้วย ถ้าใช้พิกัดเดียวกันนี้มา 10 เที่ยว ตัวเลขทั้งหมดก็คูณ 10
ตัวเลขนี้เป็นตัวอย่างเพื่อให้เห็นภาพเท่านั้น ยังไม่รวมเงินเพิ่มฝั่งภาษีมูลค่าเพิ่มและค่าใช้จ่ายอื่น
จะเช็คพิกัดศุลกากรได้จากที่ไหนบ้าง
ไม่มีแหล่งใดสมบูรณ์แบบ วิธีที่ปลอดภัยคือใช้หลายแหล่งประกอบกัน และรู้ข้อจำกัดของแต่ละแหล่ง
1. ผู้ขาย (Supplier / Exporter)
ข้อดี: ผู้ขายรู้จักสินค้าดีที่สุด ทั้งวัสดุ ส่วนประกอบ และการทำงาน และมักระบุ HS Code ไว้ใน Invoice หรือ Packing List อยู่แล้ว
ข้อควรระวัง:
- ผลประโยชน์อยู่คนละฝั่ง ผู้ขายเลือกพิกัดโดยดูสิทธิประโยชน์ฝั่งส่งออกของตัวเอง เช่น บางประเทศคืนภาษีให้ผู้ส่งออกในอัตราที่ผูกกับรหัสพิกัด (อย่างระบบคืนภาษีส่งออกของจีน) หรือเลือกพิกัดที่ไม่ต้องขออนุญาตส่งออก ขณะที่ผู้ซื้อต้องการพิกัดที่ถูกต้องตามกฎหมายไทย เพราะเป็นผู้จ่ายอากรและเป็นผู้รับผิดตามกฎหมาย
- ฝั่งส่งออกแทบไม่มีภาษี ผู้ขายจึงไม่มีแรงจูงใจให้ตรวจละเอียด สินค้าส่งออกส่วนใหญ่ไม่ต้องเสียอากรขาออก พิกัดที่ผิดจึงแทบไม่กระทบผู้ขาย แต่ฝั่งนำเข้ามีทั้งอากร VAT สรรพสามิต และใบอนุญาต ความเสียหายจึงตกอยู่กับผู้นำเข้าเต็มๆ
- เลขหลักที่ 7 เป็นต้นไปเป็นของแต่ละประเทศ เช่น จีนใช้ 10 หลัก ไทยใช้ 8 หลักตาม AHTN เลขจากผู้ขายจึงนำมาใช้กับไทยตรงๆ ไม่ได้ และแม้แต่ 6 หลักแรกก็อาจตีความต่างกันได้
วิธีใช้ให้ได้ประโยชน์: ขอ "ข้อมูลสินค้า" มากกว่าขอ "เลขพิกัด" ได้แก่ สเปก แค็ตตาล็อก สัดส่วนวัตถุดิบ รูปถ่าย และวิธีการทำงาน แล้วนำมาจำแนกตามพิกัดของไทย
2. ค้นหาจากอินเทอร์เน็ต
ข้อดี: เร็วและฟรี
ข้อควรระวัง:
- ข้อมูลส่วนใหญ่เป็นพิกัดของประเทศอื่น เช่น HTS ของสหรัฐอเมริกา (10 หลัก) หรือ CN ของสหภาพยุโรป (8 หลัก) ซึ่งไม่ใช่ AHTN
- ข้อมูลอาจล้าสมัย ระบบ HS ปรับปรุงทุกประมาณ 5 ปี เว็บไซต์ที่ไม่อัปเดตอาจยังใช้ HS 2017
- กระทู้หรือเว็บขายสินค้าไม่มีใครรับผิดชอบความถูกต้อง และสินค้าที่หน้าตาคล้ายกันอาจอยู่คนละพิกัดเพราะวัสดุหรือหน้าที่ใช้งานต่างกัน
วิธีใช้ให้ได้ประโยชน์: ใช้เป็นจุดเริ่มต้นหาประเภทพิกัด (heading) ที่เป็นไปได้ แล้วยืนยันกับแหล่งทางการทุกครั้ง
3. สอบถามตัวแทนออกของ (Customs Broker / ชิปปิ้ง)
ข้อดี: ตัวแทนออกของมีประสบการณ์ เห็นสินค้าหลากหลาย รู้แนวปฏิบัติหน้าด่าน และเป็นผู้ยื่นใบขนสินค้าให้อยู่แล้ว
ข้อควรระวัง:
- ตัวแทนจำแนกพิกัดจากข้อมูลที่ได้รับ ถ้าข้อมูลไม่ครบ พิกัดก็คลาดเคลื่อนได้
- ความรับผิดไม่ได้ย้ายไปอยู่ที่ตัวแทน มาตรา 202 ครอบคลุมทั้งผู้ "ยื่น" ผู้ "จัดให้" และผู้ "ยอมให้ผู้อื่นยื่น" ผู้นำเข้าที่มอบให้ตัวแทนยื่นจึงยังต้องรับผิดในฐานะผู้นำของเข้า
- ระวังคำแนะนำให้ใช้พิกัดที่อากรต่ำกว่าโดยไม่มีเหตุผลทางพิกัดรองรับ
วิธีใช้ให้ได้ประโยชน์: ให้ข้อมูลสินค้าครบถ้วน ขอเหตุผลประกอบเป็นลายลักษณ์อักษร (ประเภทพิกัด หมายเหตุ และหลักการตีความที่ใช้) แล้วเก็บไว้เป็นหลักฐาน
4. เว็บไซต์กรมศุลกากร
ข้อดี: เป็นแหล่งข้อมูลทางการ
- ค้นหาพิกัดและอัตราอากร รวมถึงอัตราตามความตกลงการค้าเสรี ได้จากเว็บไซต์ กรมศุลกากร
- ค้นผลคำวินิจฉัยพิกัดที่กรมศุลกากรเคยออก และยื่นขอวินิจฉัยพิกัดล่วงหน้าออนไลน์ ผ่านระบบ Tariff e-Service
- สอบถาม Customs Call Center โทร 1164
- การขอวินิจฉัยพิกัดล่วงหน้า (Advance Ruling) ตามมาตรา 18 เป็นช่องทางเดียวที่ได้ผลผูกพันระหว่างกรมศุลกากรกับผู้ยื่นคำขอ ตามระยะเวลาที่กำหนด
ข้อควรระวัง:
- ต้องอ่านโครงสร้างพิกัด หมายเหตุหมวดและตอน และหลักเกณฑ์การตีความพิกัด (GRI) ได้เอง
- คำวินิจฉัยของรายอื่นใช้อ้างอิงได้ แต่ไม่ผูกพันกับสินค้าของเราหากข้อเท็จจริงต่างกัน
- การขอวินิจฉัยล่วงหน้ามีค่าธรรมเนียมและใช้เวลา ต้องวางแผนก่อนนำเข้า (ขั้นตอนขอวินิจฉัยพิกัดล่วงหน้า)
5. ใช้เครื่องมือ Thai HS Checker
ข้อดี:
- กรอกข้อมูลตามรายการที่กรมศุลกากรกำหนดสำหรับการตีความพิกัดในแต่ละหมวดสินค้า พร้อมตัววัดความครบถ้วนของข้อมูล
- ได้พิกัดที่เป็นไปได้พร้อมเหตุผลตามหลัก GRI และการเปรียบเทียบกับพิกัดใกล้เคียง
- เห็นใบอนุญาตหรือมาตรการนำเข้าที่อาจเกี่ยวข้องกับพิกัดนั้น
- ค้นฐานข้อมูลผลเช็คพิกัดที่ผู้ใช้รายอื่นยินยอมเผยแพร่
- นำผลไปเตรียมยื่นขอวินิจฉัยพิกัดล่วงหน้าเอง หรือขอให้ทีมงานช่วยยื่น
ข้อจำกัด: ผลจากเครื่องมือเป็นความเห็นเบื้องต้น ไม่ใช่คำวินิจฉัยของกรมศุลกากร และไม่มีผลผูกพันทางกฎหมาย ความแม่นยำขึ้นกับความครบถ้วนของข้อมูลที่กรอก สินค้ามูลค่าสูงหรือพิกัดที่คาบเกี่ยวควรยืนยันด้วยการขอวินิจฉัยพิกัดล่วงหน้า
เปรียบเทียบ 5 แหล่งเช็คพิกัด
| แหล่ง | ความเร็ว | ความน่าเชื่อถือ | ผูกพันทางกฎหมาย | เหมาะสำหรับ |
|---|---|---|---|---|
| ผู้ขาย | เร็ว | ต่ำถึงปานกลาง | ไม่ | ข้อมูลสเปกสินค้าตั้งต้น |
| อินเทอร์เน็ต | เร็วมาก | ต่ำ | ไม่ | หาแนวทางเบื้องต้น |
| ตัวแทนออกของ | ปานกลาง | ปานกลางถึงสูง | ไม่ | สินค้าทั่วไปที่ตัวแทนมีประสบการณ์ |
| กรมศุลกากร (ค้นพิกัดและคำวินิจฉัยเดิม) | ปานกลาง | สูง | ไม่ (ใช้อ้างอิง) | ยืนยันถ้อยความพิกัดและอัตราอากร |
| กรมศุลกากร (วินิจฉัยพิกัดล่วงหน้า) | ช้า (หลายสัปดาห์) | สูงสุด | ผูกพัน | สินค้ามูลค่าสูง นำเข้าประจำ หรือพิกัดคาบเกี่ยว |
| Thai HS Checker | เร็ว | ขึ้นกับความครบของข้อมูล | ไม่ | วิเคราะห์เบื้องต้นพร้อมเหตุผล และเตรียมยื่นวินิจฉัย |
สรุปทั้งหมดในภาพเดียว
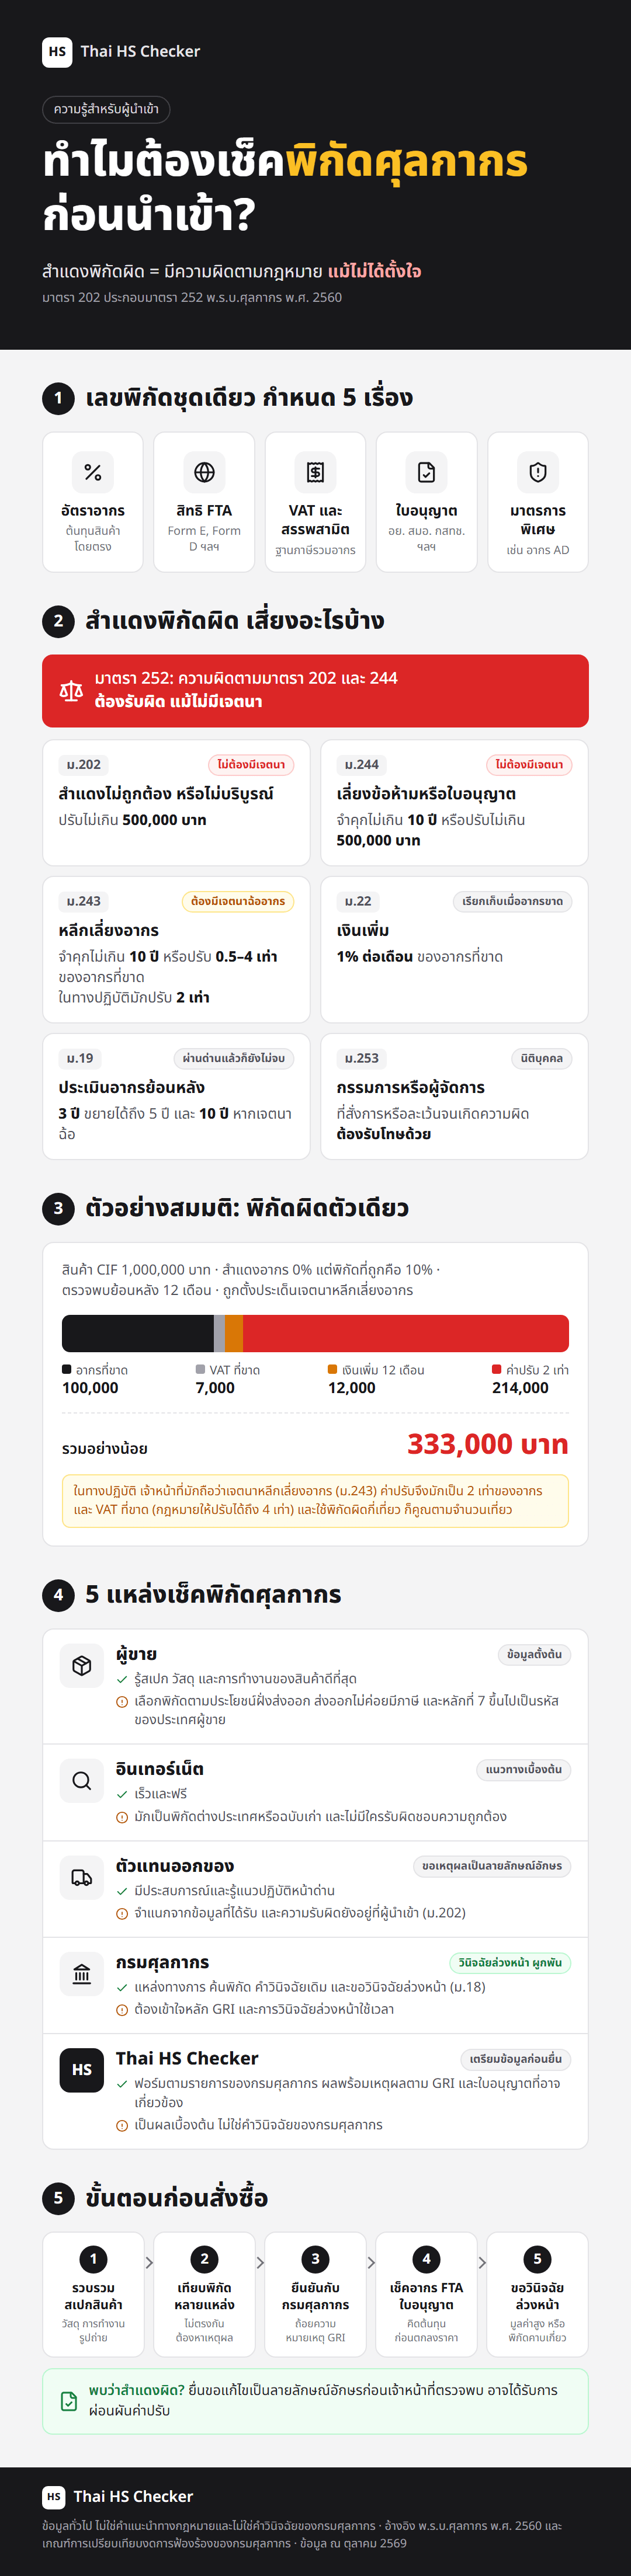
เช็คลิสต์ก่อนสั่งซื้อสินค้าจากต่างประเทศ
- รวบรวมข้อมูลสินค้า ชื่อ วัสดุและสัดส่วน วิธีการทำงาน การใช้งาน รูปถ่าย แค็ตตาล็อก และสเปก
- หาพิกัดที่เป็นไปได้จากหลายแหล่ง ผู้ขาย ตัวแทนออกของ และเครื่องมือวิเคราะห์ แล้วเทียบกัน ถ้าไม่ตรงกันต้องหาเหตุผลว่าทำไม
- ยืนยันกับตารางพิกัดและคำวินิจฉัยของกรมศุลกากร อ่านถ้อยความของประเภทพิกัดและหมายเหตุ แล้วไล่ตามหลัก GRI
- เช็คอัตราอากร สิทธิ FTA และใบอนุญาตที่ผูกกับพิกัด แล้วนำไปคิดต้นทุนนำเข้าก่อนตกลงราคากับผู้ขาย
- ขอวินิจฉัยพิกัดล่วงหน้า เมื่อสินค้ามูลค่าสูง นำเข้าเป็นประจำ หรือพิกัดคาบเกี่ยว
- เก็บเหตุผลการจำแนกพิกัดไว้เป็นหลักฐาน เผื่อถูกตรวจสอบย้อนหลังในอีกหลายปีต่อมา
- ถ้าพบว่าสำแดงผิด ให้รีบยื่นขอแก้ไขเป็นลายลักษณ์อักษร ก่อนเจ้าหน้าที่ตรวจพบ ซึ่งอาจได้รับการผ่อนผันค่าปรับ
คำถามที่พบบ่อย
ใช้พิกัดที่ผู้ขายระบุใน Invoice ได้เลยไหม
ใช้เป็นข้อมูลตั้งต้นได้ แต่ไม่ควรใช้ทันทีโดยไม่ตรวจสอบ พิกัดของผู้ขายมักเป็นรหัสของประเทศผู้ส่งออก ซึ่งตั้งแต่หลักที่ 7 ไม่ตรงกับ AHTN ของไทย และผู้ที่ต้องรับผิดหากสำแดงผิดคือผู้นำเข้า
ถ้าตัวแทนออกของกรอกพิกัดผิด ใครต้องรับผิด
มาตรา 202 ครอบคลุมทั้งผู้ยื่น ผู้จัดให้ยื่น และผู้ยอมให้ผู้อื่นยื่นใบขนสินค้าที่ไม่ถูกต้อง ผู้นำเข้าจึงไม่พ้นความรับผิดเพียงเพราะมอบหมายให้ตัวแทน ส่วนการเรียกร้องความเสียหายระหว่างผู้นำเข้ากับตัวแทนเป็นเรื่องตามสัญญาที่ตกลงกันไว้
ไม่ได้ตั้งใจสำแดงผิด จะโดนอะไรบ้าง
ความผิดตามมาตรา 202 ไม่ต้องพิจารณาเจตนา (มาตรา 252) มีโทษปรับไม่เกิน 500,000 บาท และเมื่อพิกัดผิดทำให้อากรขาด ในทางปฏิบัติเจ้าหน้าที่มักตั้งประเด็นเจตนาหลีกเลี่ยงอากรตามมาตรา 243 แม้ผู้นำเข้าจะไม่ได้ตั้งใจ ค่าปรับจึงมักเป็น 2 เท่าของภาษีอากรที่ขาด พร้อมชำระภาษีอากรที่ขาดและเงินเพิ่ม ทางที่ช่วยได้คือตรวจพบเองและยื่นขอแก้ไขเป็นลายลักษณ์อักษรก่อนเจ้าหน้าที่ตรวจพบ โดยไม่มีเหตุทุจริต ซึ่งเกณฑ์ของกรมศุลกากรให้ผ่อนผันค่าปรับได้
ผลจาก Thai HS Checker ใช้ยืนยันกับเจ้าหน้าที่ศุลกากรได้ไหม
ไม่ได้ ผลจากเครื่องมือเป็นความเห็นเบื้องต้นสำหรับเตรียมข้อมูลและเหตุผลประกอบเท่านั้น คำวินิจฉัยที่มีผลผูกพันคือคำวินิจฉัยพิกัดล่วงหน้าที่กรมศุลกากรออกให้ตามมาตรา 18
พิกัดของสินค้าเดิมเปลี่ยนได้ไหม
เปลี่ยนได้ ระบบ HS ปรับปรุงทุกประมาณ 5 ปี ฉบับถัดไปคือ HS 2028 ซึ่งมีกำหนดใช้ตั้งแต่ 1 มกราคม 2028 (พ.ศ. 2571) นอกจากนี้อัตราอากรและมาตรการนำเข้าก็เปลี่ยนตามประกาศ ผู้นำเข้าจึงควรทบทวนพิกัดของสินค้าที่นำเข้าประจำเป็นระยะ
สรุป
พิกัดศุลกากรไม่ใช่แค่ตัวเลขในใบขนสินค้า แต่เป็นตัวกำหนดต้นทุน สิทธิประโยชน์ และความเสี่ยงทางกฎหมายของผู้นำเข้า เมื่อกฎหมายกำหนดให้การสำแดงผิดเป็นความผิดแม้ไม่มีเจตนา การเช็คพิกัดก่อนสั่งซื้อจากหลายแหล่ง เก็บเหตุผลประกอบไว้ และขอวินิจฉัยพิกัดล่วงหน้าเมื่อจำเป็น จึงเป็นวิธีป้องกันที่ถูกที่สุด
แหล่งอ้างอิง
- พระราชบัญญัติศุลกากร พ.ศ. 2560 ราชกิจจานุเบกษา เล่ม 134 ตอนที่ 53 ก ลงวันที่ 17 พฤษภาคม 2560 (ใช้บังคับ 13 พฤศจิกายน 2560) มาตรา 4, 18, 19, 22, 202, 243, 244, 252, 253 และ 256
- เกณฑ์การเปรียบเทียบงดการฟ้องร้องตามพระราชบัญญัติศุลกากร พ.ศ. 2560 กรมศุลกากร
บทความนี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมายและไม่ใช่คำวินิจฉัยของกรมศุลกากร ข้อมูล ณ ตุลาคม 2569 กรณีมีข้อเท็จจริงเฉพาะ โปรดปรึกษากรมศุลกากรหรือผู้เชี่ยวชาญ